Psicologia Clínica
SUPERENDIVIDAMENTO E SAÚDE MENTAL: POR QUE CUIDAR DAS FINANÇAS TAMBÉM EXIGE CUIDAR DAS PESSOAS?
O superendividamento constitui um fenômeno social complexo que ultrapassa os limites da organização financeira individual. Suas consequências podem atingir diferentes dimensões da vida, incluindo a saúde mental, as relações familiares, o desempenho profissional e a participação social. Nesse contexto, compreender o superendividamento exige reconhecer que, por trás das dívidas, existem pessoas com histórias, necessidades, responsabilidades e condições de vida distintas.
28 de outubro de 2026
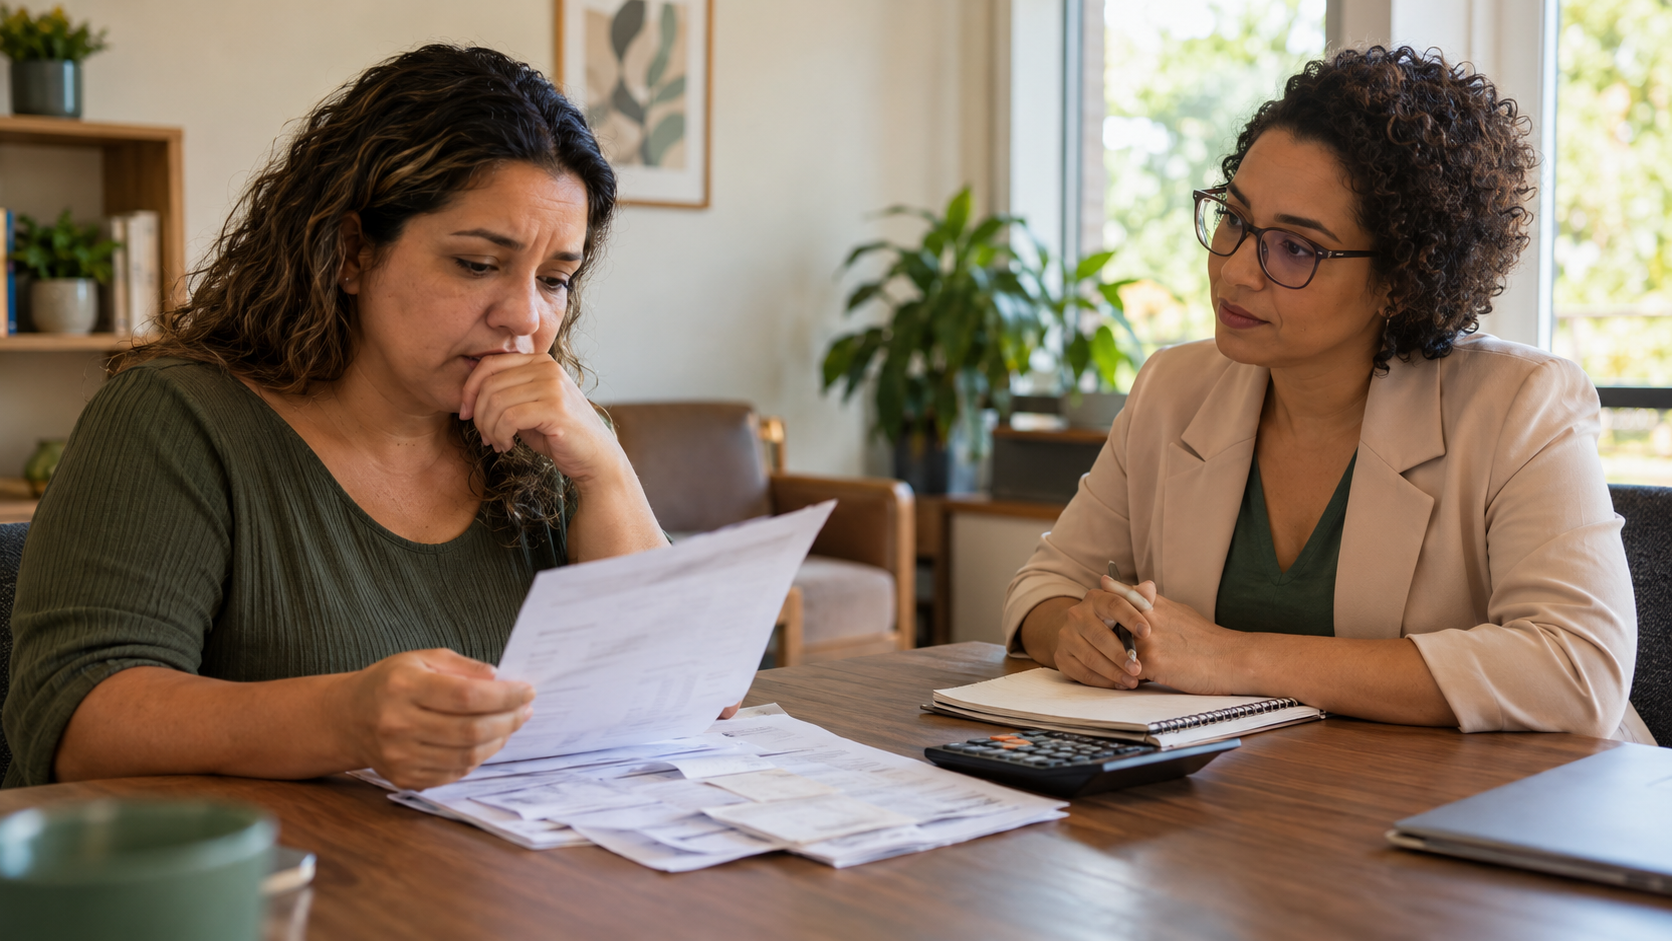
O sofrimento psicológico associado ao superendividamento
A preocupação constante com as contas, a dificuldade para atender às necessidades básicas e o receio de cobranças podem contribuir para o aumento do estresse e da ansiedade. Em determinadas situações, essas preocupações também podem repercutir no sono, na concentração, na autoestima e nas relações interpessoais. Além das dificuldades materiais, muitas pessoas enfrentam sentimentos de vergonha, culpa e fracasso. A percepção de que deveriam ter conseguido administrar melhor o próprio dinheiro pode favorecer o isolamento e dificultar a busca por ajuda.
Hennigen e Borges (2014), ao investigarem as implicações subjetivas do superendividamento, discutem como a individualização do problema e os julgamentos morais dirigidos aos consumidores podem intensificar o sofrimento psíquico. Essa contribuição é importante porque questiona a ideia de que toda situação de endividamento decorre exclusivamente de irresponsabilidade ou falta de planejamento.
Desemprego, redução de renda, adoecimento, separações, responsabilidades familiares, condições de crédito e acontecimentos inesperados podem comprometer a capacidade de pagamento. Por isso, cada situação precisa ser compreendida em seu contexto, sem julgamentos precipitados.
Comportamento financeiro e fatores emocionais
A relação com o dinheiro é construída ao longo da vida e pode ser influenciada pelas experiências familiares, pelos valores culturais, pelas condições socioeconômicas e pelas emoções associadas ao consumo.
Em algumas situações, comprar pode proporcionar uma sensação momentânea de prazer, pertencimento ou alívio diante de sentimentos desagradáveis. A busca por recompensas imediatas, a dificuldade de avaliar consequências futuras e determinados padrões de impulsividade também podem contribuir para decisões financeiras prejudiciais. Entretanto, esses fatores não estão presentes em todos os casos de superendividamento e não devem ser considerados explicações universais.
Machado, Seidl e Andrade (2024), ao apresentarem evidências de validade da Escala de Proteção e Risco de Superendividamento, abordam aspectos comportamentais, cognitivos e afetivos relacionados à proteção e à vulnerabilidade diante desse fenômeno. Essa perspectiva reforça a importância de compreender o comportamento financeiro para além dos cálculos e das planilhas.
Assim, trabalhar a relação com o dinheiro também pode envolver o reconhecimento de gatilhos emocionais, a identificação de padrões de decisão e o desenvolvimento de estratégias de autorregulação. O objetivo não é responsabilizar individualmente a pessoa por todas as circunstâncias que enfrenta, mas ampliar seus recursos para tomar decisões mais conscientes dentro das possibilidades reais de sua vida.
A contribuição da Psicologia no enfrentamento do superendividamento
A Psicologia pode contribuir de maneira significativa para o acolhimento e o acompanhamento de pessoas em situação de superendividamento. O trabalho psicológico permite compreender os impactos emocionais das dívidas, identificar padrões de comportamento e desenvolver recursos para lidar com a ansiedade, a culpa, a vergonha e os conflitos decorrentes das dificuldades financeiras.
Entre as possibilidades de intervenção estão o fortalecimento da capacidade de planejamento, o desenvolvimento de estratégias de resolução de problemas, a regulação emocional e a construção de hábitos mais compatíveis com a realidade financeira da pessoa.
Também é importante trabalhar crenças relacionadas ao dinheiro, ao consumo e à autoestima. Para algumas pessoas, reconhecer os próprios limites, estabelecer prioridades e tolerar a frustração de adiar determinadas compras pode representar um passo relevante na reorganização da vida financeira.
Considerações finais
O superendividamento precisa ser compreendido como uma questão que envolve dimensões econômicas, sociais, jurídicas e psicológicas. Reduzi-lo a uma falha individual de planejamento significa desconsiderar a complexidade das trajetórias de vida e pode ampliar o sofrimento de quem já enfrenta dificuldades.
A contribuição da Psicologia está em reconhecer a pessoa para além de suas dívidas, oferecendo acolhimento e favorecendo a construção de estratégias de enfrentamento compatíveis com sua realidade. Associada à educação financeira, à orientação jurídica e à proteção social, essa atuação pode contribuir para a recuperação da autonomia e para a reconstrução de projetos de vida.
Mais do que ensinar a organizar as contas, é necessário criar condições para que as pessoas possam compreender sua situação, acessar seus direitos e reconstruir sua relação com o dinheiro sem que a dívida se transforme em uma definição de seu valor pessoal. Afinal, enfrentar o superendividamento também significa cuidar da saúde mental, preservar a dignidade e ampliar as possibilidades de participação social.
Referências
BRASIL. Lei nº 14.181, de 1º de julho de 2021. Altera a Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor), e a Lei nº 10.741, de 1º de outubro de 2003 (Estatuto do Idoso), para aperfeiçoar a disciplina do crédito ao consumidor e dispor sobre a prevenção e o tratamento do superendividamento. Brasília, DF: Presidência da República, 2021. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/l14181.htm. Acesso em: 27 out. 2026.
HENNIGEN, Inês; BORGES, João Paulo. Estigma moral e sofrimento psi: problematizando a individualização do superendividamento do consumidor. Estudos e Pesquisas em Psicologia, Rio de Janeiro, v. 14, n. 1, p. 214-238, 2014. DOI: https://doi.org/10.12957/epp.2014.10465.
MACHADO, Ana Cláudia Almeida; SEIDL, Eliane Maria Fleury; ANDRADE, Josemberg Moura de. Escala de Proteção e Risco de Superendividamento: construção e evidências de validade. Psicologia: Teoria e Pesquisa, v. 40, e40503, 2024. DOI: https://doi.org/10.1590/0102.3772e40503.pt.
Sobre as autoras
Aline Castagnetti Borges Pinto
Psicóloga | CRP 12/14464
Especialista em Neuropsicologia, Terapia do Esquema, Terapia Cognitivo-Comportamental e Neuromodulação Não Invasiva. Professora e supervisora em Clínica Psicológica. Fundadora do Neurotrainner Consultório de Psicologia e Tecnologias em Saúde Mental.
Contato: (48) 99944-3533
Instagram: @neurotrainnerpsicologia
Site: neurotrainner.com.br
Regina Rabelo
Psicóloga | CRP 12/11288
Especialista em Terapia Cognitivo-Comportamental, Neuropsicologia e Psicologia Jurídica com ênfase em Perícia Psicológica. Formação em Terapia do Esquema e Educação Parental. Treinamento em Rorschach pelo Sistema de Avaliação por Performance (R-PAS). Fundadora do Instituto Lumen Psicologia Clínica e Forense.
Contato: (48) 98860-9056
Instagram: @lumenpsicoforense
Site: lumensc.com.br